
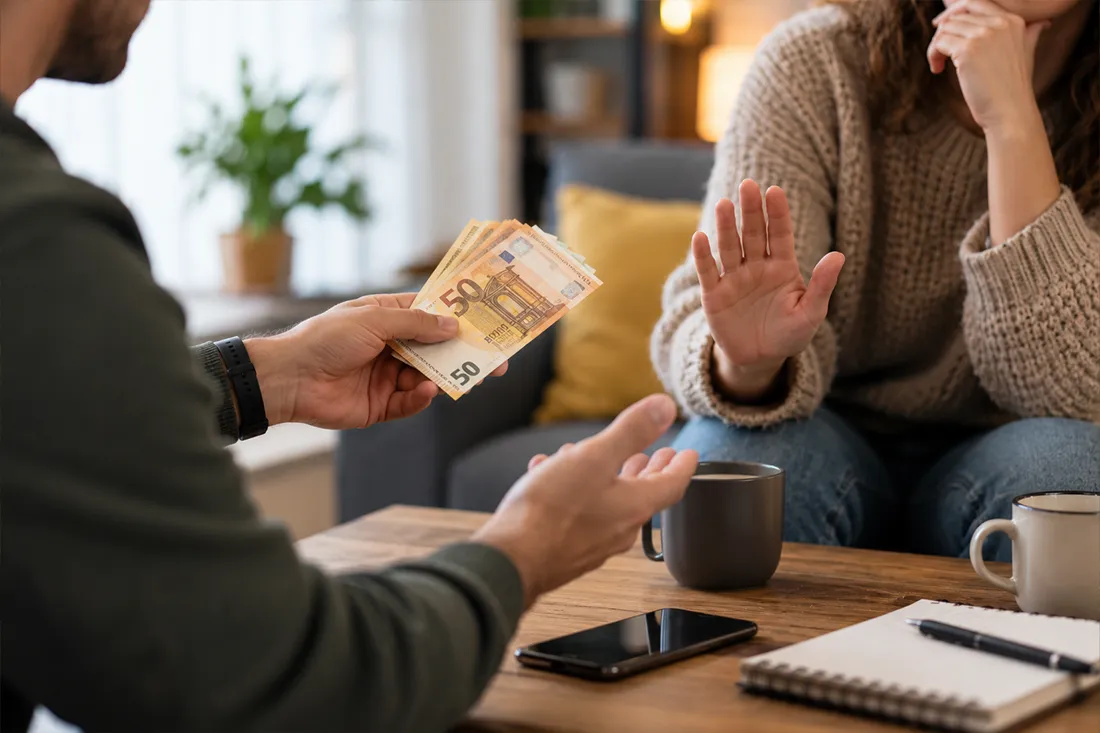
Aizdot draugam 300 eiro var aizņemt vienu minūti. Daudz grūtāk dažkārt ir pajautāt, kur palicis apsolītais pārskaitījums, kad algas diena jau sen pagājusi. Sākumā šķiet, ka nauda nav tik svarīga, lai tās dēļ bojātu attiecības, taču ar katru nokavēto nedēļu neērtība pieaug. Viens gaida, kad parāds tiks atdots, bet otrs, iespējams, cer, ka draugs vēl kādu laiku pagaidīs.
Naudas aizdošana draugiem un radiniekiem ir īpaša situācija, jo tajā iesaistīta ne tikai nauda, bet arī savstarpēja uzticēšanās. Tāpēc dažkārt pat neliels aizdevums var kļūt par pārpratumu iemeslu. Problēma nereti sākas nevis brīdī, kad cilvēks nespēj atdot naudu, bet daudz agrāk, kad abi nav skaidri vienojušies, kā un kad tas notiks.
Radio SWH raidījuma “Braucamlaiks” vadītājs Aleksis Vilciņš rubrikā “Dzīvot gudrāk” pievērš uzmanību tam, kā aizdot naudu, neapdraudot savu finansiālo drošību un attiecības ar tuviniekiem. Galvenais princips ir vienkāršs: jo skaidrāk viss izrunāts pirms naudas pārskaitīšanas, jo mazāk neērtu jautājumu vēlāk.
Vispirms nosaki, cik daudz patiesībā vari atļauties aizdot
Saņemot lūgumu aizdot naudu, pirmā reakcija bieži ir vēlme palīdzēt. Īpaši tad, ja draugam radušās negaidītas grūtības vai radiniekam steidzami nepieciešama konkrēta summa. Tomēr pirms piekrišanas svarīgi novērtēt savas finansiālās iespējas. Aizdevumam nevajadzētu radīt situāciju, kurā pašam jāsāk aizņemties vai jāatliek obligātie maksājumi.
Piemēram, ja draugam nepieciešami 300 eiro, bet šī summa paredzēta īrei, kredīta maksājumam vai drošības spilvenam, tās aizdošana var būt pārāk riskanta. Pat tad, ja draugs sola visu atdot pēc dažām nedēļām, jārēķinās ar iespēju, ka atmaksa aizkavēsies. Tāpēc ir vērts sev pajautāt, vai spēsi iztikt bez šīs naudas ilgāk, nekā sākotnēji plānots.
Palīdzēt tuvam cilvēkam ir labi, taču atteikums nav necieņas vai neuzticēšanās pazīme. Daudz godīgāk ir uzreiz pateikt, ka konkrēto summu šobrīd nevari aizdot, nekā vēlāk pašam nonākt finansiālās grūtībās. Skaidri noteiktas robežas palīdz pasargāt gan budžetu, gan attiecības.
Pirms piekrīti, noskaidro, no kā aizdevums tiks atmaksāts
Ne mazāk svarīgi ir saprast, vai aizņēmējam ir reāls atmaksas plāns. Ja nauda nepieciešama neparedzēta auto remonta, steidzama maksājuma vai īslaicīgu grūtību dēļ, aizdevums var palīdzēt atrisināt konkrētu situāciju. Taču, ja cilvēkam katru mēnesi pietrūkst naudas parastajiem rēķiniem, vēl viens parāds var tikai pārcelt problēmu uz nākamo mēnesi.
Iedomājies situāciju, kurā draugam šomēnes pietrūkst 200 eiro ikdienas izdevumiem. Ja viņa ienākumi nākamajā mēnesī būs tādi paši un izdevumi nesamazināsies, var rasties jautājums, no kā šie 200 eiro tiks atdoti. Patiesībā nākamajā mēnesī viņam būs jāsedz gan ierastie maksājumi, gan jaunais parāds.
Šādā situācijā varbūt nepieciešams cits risinājums. Tas var būt izdevumu pārskatīšana, vienošanās par maksājuma atlikšanu ar pakalpojuma sniedzēju vai iespēja palielināt ienākumus. Jautājums par atmaksas iespējām nav jāuzdod kā pārmetums. Tā ir saprātīga saruna, kas palīdz saprast, vai aizdevums patiešām būs noderīgs.
“Atdošu, kad varēšu” nav atmaksas plāns
Ja tomēr nolem aizdot naudu, svarīgākais ir vienoties par konkrētiem nosacījumiem. Frāzes “nākamajā mēnesī atdošu”, “kad būs vieglāk” vai “pēc pāris algām” var izklausīties pietiekami pārliecinoši, taču katrs tās var saprast citādi. Vienam nākamais mēnesis nozīmē konkrētu algas dienu, bet otram tas ir tikai aptuvens solījums.
Daudz drošāk ir noteikt precīzu summu, atmaksas termiņu un maksāšanas kārtību. Piemēram, ja aizdoti 600 eiro, var vienoties, ka nauda tiks atmaksāta sešos maksājumos pa 100 eiro. Katrs maksājums jāveic līdz mēneša 15. datumam, sākot ar nākamo mēnesi. Atsevišķi jāprecizē, vai aizdevums ir bez procentiem, lai vēlāk nerastos atšķirīga izpratne par kopējo atmaksājamo summu.
Šāds grafiks palīdz arī pašam aizņēmējam. Vienu lielu maksājumu var būt grūti izpildīt, savukārt mazākas regulāras summas dažkārt ir vieglāk iekļaut ikdienas budžetā. Galvenais ir noteikt tādu maksājumu apmēru, kuru aizņēmējs patiešām spēs segt, nevis tikai apsolīt to, ko aizdevējs vēlas dzirdēt.
Vienošanos ir vērts pierakstīt, pat ja viens otram uzticaties
Starp draugiem un ģimenes locekļiem rakstisks aizdevuma apliecinājums dažkārt šķiet nevajadzīga formalitāte. Tomēr tas nav apliecinājums neuzticībai. Skaidri pierakstīti nosacījumi palīdz izvairīties no situācijas, kurā viens cilvēks atceras, ka nauda bija jāatdod pēc mēneša, bet otrs uzskata, ka bija sarunāts ilgāks termiņš.
Rakstiskā vienošanās būtu jānorāda, kas aizdod un kas aizņemas, kāda summa tiek aizdota, vai paredzēti procenti, kad un kā nauda jāatmaksā. Nelielam aizdevumam noderēt var arī skaidra, abu pušu apstiprināta sarakste, savukārt lielākām summām ieteicams sagatavot pienācīgu aizdevuma līgumu. Kā skaidrojis zvērināts advokāts Edgars Lodziņš, mutiska aizdevuma vienošanās var būt spēkā, taču strīda gadījumā tās nosacījumus var būt sarežģīti pierādīt.
Ja nauda tiek pārskaitīta ar bankas pārskaitījumu, maksājuma mērķī vēlams norādīt, ka tas ir aizdevums. Arī aizdevuma atmaksa pārskaitījuma veidā palīdz saglabāt skaidru maksājumu vēsturi. Šādi pierādījumi neaizstāj visu pārējo vienošanos, taču var būt noderīgi, ja vēlāk rodas domstarpības.
Svarīgi vienoties arī par to, kas notiks kavējuma gadījumā
Viena no lietām, kuru cilvēki bieži neizrunā, ir rīcība situācijā, kad atmaksas termiņu neizdodas ievērot. Sākumā abiem šķiet, ka viss notiks pēc plāna, tāpēc par kavējumiem runāt negribas. Tomēr tieši iepriekšēja vienošanās par saziņu var palīdzēt pasargāt attiecības, ja rodas neparedzētas grūtības.
Piemēram, jau aizdevuma sākumā var vienoties, ka aizņēmējs savlaicīgi informēs par iespējamu maksājuma kavējumu. Ja kļūst skaidrs, ka norunātajā datumā nebūs iespējams atmaksāt 100 eiro, par to vajadzētu pateikt pirms šī datuma un piedāvāt konkrētu risinājumu. Tas var būt mazāks maksājums, cits datums vai pārskatīts atmaksas grafiks, ja aizdevējs šādām izmaiņām piekrīt.
Arī aizdevējam nevajadzētu klusēt un gaidīt, līdz neapmierinātība kļūst par aizvainojumu. Kā rubrikā atgādina Aleksis Vilciņš, naudas atdošanas datums nav neērta tēma, ja tas ir iepriekš sarunāts. Viņa piedāvātais atgādinājums ir vienkāršs: “Mums bija norunāts maksājums piektdien. Vai viss paliek spēkā?”
Šāds jautājums ļauj runāt par konkrētu vienošanos, nevis otra cilvēka raksturu vai uzticamību. Ja atmaksas nosacījumi jāmaina, arī izmaiņas ieteicams pierakstīt, lai abiem saglabātos vienāda izpratne par turpmākajiem maksājumiem.
Ja nevari aizdot visu summu, iespējams palīdzēt citādi
Ne vienmēr vienīgās iespējas ir aizdot visu prasīto summu vai pilnībā atteikt. Ja draugam vajadzīgi 500 eiro, bet tu vari droši aizdot tikai 100, to var godīgi pateikt. Varbūt arī mazāka summa palīdzēs atrisināt daļu problēmas, neradot pārāk lielu risku tavām finansēm.
Cita iespēja ir neliela dāvana bez atmaksas gaidām. Ja vari atļauties palīdzēt ar 30 vai 50 eiro un neplāno šo naudu atgūt, iespējams, labāk to uzreiz skaidri pateikt. Šādā gadījumā neveidojas parādsaistības un nav jādomā par termiņiem. Taču aizdevumu un dāvanu nevajadzētu jaukt. Ja nauda tiek dāvināta, nevajadzētu klusībā cerēt, ka cilvēks to tomēr kādreiz atmaksās.
Palīdzība var būt arī praktiska. Varbūt iespējams palīdzēt pārskatīt ikdienas izdevumus, atrast piemērotāku maksājumu risinājumu vai vienkārši kopīgi izvērtēt situāciju. Ne katra finansiāla problēma atrisināma ar jaunu parādu, un dažkārt tieši šāda saruna var dot lielāku labumu.
Skaidra vienošanās palīdz saglabāt draudzību
Naudas aizdošana draugam vai radiniekam pati par sevi nav slikta izvēle. Tā var būt vērtīga palīdzība brīdī, kad otram cilvēkam tā patiešām nepieciešama. Tomēr pirms piekrišanas svarīgi saprast savas iespējas, aizņēmēja atmaksas plānu un nosacījumus, kuri būs pieņemami abām pusēm.
Ja aizdevuma summa, termiņš un atmaksas kārtība ir skaidri izrunāta un pierakstīta, vēlāk ir vieglāk par to runāt bez pārmetumiem. Savukārt, ja rodas grūtības, savlaicīga saruna ir daudz labāka par izvairīšanos un neizpildītiem solījumiem.
Galu galā draudzībai un ģimenes attiecībām nevajadzētu būt atkarīgām no tā, kurš pirmais saņemsies pajautāt par parādu. Dažreiz labākais veids, kā pasargāt attiecības, ir par naudu skaidri vienoties vēl pirms tās aizdošanas.
“Dzīvot gudrāk” ir finanšu padomu radio rubriku un rakstu cikls, kurā Radio SWH ētera personības vienkārši un saprotami skaidro ikdienišķas finanšu situācijas, dalās pieredzē un sniedz praktiskus padomus gudrāku lēmumu pieņemšanai. Radio rubriku un rakstu ciklu “Dzīvot gudrāk” finansē Mediju atbalsta fonds. Par raidījuma saturu atbild AS “Radio SWH”.