
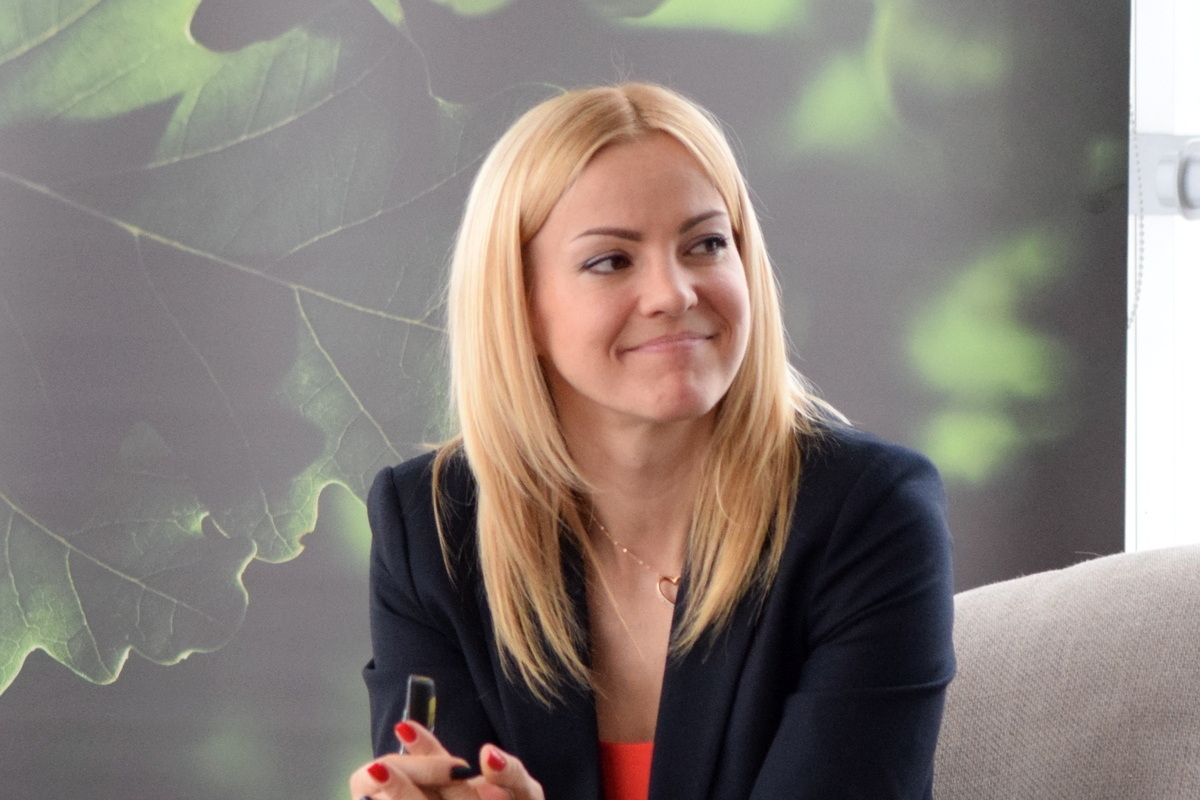
Latvijas iedzīvotāju banku kontos glabājas miljardiem eiro, taču liela daļa šīs naudas nenes procentus un inflācijas ietekmē zaudē pirktspēju. Tikmēr daudzi no investēšanas atturas, jo tā šķiet sarežģīta, bet iespējamie zaudējumi biedē. Raidījumā “Vienkārši par investīcijām ar “Swedbank”” par to, kā pārvarēt šīs bažas un sākt ieguldīt pārdomāti, stāsta “Swedbank” Finanšu pratības jomas vadītāja Evija Kropa.
Inflācijas zobs grauž naudu, kas stāv kontā
Pēc Kropas minētajiem datiem, Latvijas iedzīvotāju uzkrājumi sasniedz aptuveni 12 miljardus eiro, taču tikai 20–30 procenti no šīs summas atrodas depozītos, kas ļauj nopelnīt procentus. Pārējā nauda, pēc ekspertes teiktā, lielākoties glabājas banku kontos, kur tās pirktspēju mazina inflācija.
“Tajā brīdī tas inflācijas zobs nāk un īstenībā katru dienu tev grauž nost no konta atlikuma,” viņa tēlaini raksturo inflācijas ietekmi.
Tas nenozīmē, ka visa brīvā nauda būtu jāiegulda finanšu tirgos. Kropa atgādina par krājkontiem un termiņnoguldījumiem, kas ļauj saņemt procentus, vienlaikus izvērtējot, cik ātri nauda varētu būt nepieciešama. Naudas turēšanu kontā bez jebkādiem procentu ienākumiem eksperte sauc par ārkārtīgi neprātīgu rīcību.
Vai pirms investēšanas obligāti jāsakrāj drošības spilvens?
Finanšu drošību Kropa salīdzina ar piramīdu, kuras pamatā ir budžeta plānošana. Tālāk seko atbrīvošanās no dārgiem aizņēmumiem, drošības spilvena veidošana, uzkrājumi konkrētiem mērķiem un visbeidzot investēšana.
Tomēr tas nenozīmē, ka visi šie posmi obligāti jāizpilda pēc kārtas. Eksperte uzsver, ka, gaidot ideālo brīdi, iespējams pazaudēt vienu no investēšanā svarīgākajiem resursiem – laiku.
“Tad es būšu zaudējusi vienu būtisku resursu, kas ir laiks,” skaidro Kropa. Tāpēc viņa iesaka drošības spilvena veidošanu un investēšanu apvienot, tiklīdz budžetā rodas brīvi līdzekļi. Daļu naudas var novirzīt neparedzētām situācijām, bet daļu – ilgtermiņa ieguldījumiem.
Ar ko sākt, ja par investīcijām neko nezini?
Eksperte iesaka sākt ar finanšu pakalpojumu sniedzēja izvēli un ieguldījumu konta atvēršanu. Šāds konts, ja tam piemērojams ieguldījumu konta nodokļu režīms, palīdz vienkāršot arī nodokļu jautājumus – parasti nodoklis par gūto peļņu jāmaksā tikai tad, kad no konta izmaksātā summa pārsniedz tajā iemaksāto.
Tālāk svarīgi iepazīt dažādas ieguldījumu iespējas – akcijas, obligācijas, ieguldījumu fondus un biržā tirgotos fondus jeb ETF. Kropa atzīst, ka iesācējam šie nosaukumi var šķist sarežģīti, tomēr uzsver, ka nav nepieciešams uzreiz izprast visus finanšu instrumentus. Svarīgāk ir apgūt ieguldīšanas pamatprincipus un pamazām iepazīt pieejamās iespējas.
Pirmos soļus palīdz spert arī “Swedbank” bezmaksas Investīciju skola, kur iespējams iegūt pamatzināšanas par investēšanu. Eksperte iesaka neaprobežoties tikai ar teoriju, bet turpināt mācīties arī praktiskā procesā. Vienlaikus pirms ieguldīšanas būtiski izvērtēt savus finanšu mērķus, ieguldījumu termiņu un gatavību uzņemties risku.
Ko darīt, kad ieguldījumi sāk zaudēt vērtību?
Arī pašai ekspertei, sākot investēt, bijuši pavisam praktiski jautājumi – piemēram, cik vienkārši nepieciešamības gadījumā iespējams pārdot ieguldījumus un tikt atpakaļ pie naudas? Lai to noskaidrotu, viņa nopirkusi ieguldījumu instrumentu un pēc kāda laika to pārdevusi, pārliecinoties, kā šis process darbojas.
Tomēr iespēja ātri pārdot ieguldījumu nenozīmē, ka vienmēr iespējams atgūt visu sākotnēji ieguldīto summu. Investēšana ir saistīta ar risku, un Kropa aicina nepaļauties uz cerību, ka tieši pašam izdosies izvairīties no zaudējumiem.
Turklāt iespēja pārdot ieguldījumus nenozīmē, ka tas būtu jādara pie katra tirgus krituma. Šādās situācijās viņa iesaka nesteigties ar lēmumiem.
“Dziļi ieelpot un atcerēties savu investēšanas stratēģiju,” uzsver finanšu eksperte.
Investēšana galvenokārt jāuztver kā ilgtermiņa process. Ilgāks ieguldījumu termiņš dod vairāk laika pārvarēt tirgus svārstības, lai gan arī ilgtermiņā peļņa nav garantēta. Kā norāda Kropa, ieguldītājam, kura stratēģija paredzēta desmit gadiem, nav nepieciešams nemitīgi sekot līdzi katrai tirgus līknei.
Savukārt, tuvojoties brīdim, kad ieguldītā nauda būs nepieciešama, eksperte iesaka savlaicīgi pārskatīt ieguldījumu riskus un nepieciešamības gadījumā apsvērt pāreju uz mazāk svārstīgiem instrumentiem. Šādi ieguldījumus iespējams pielāgot saviem mērķiem, nevis pieņemt pārsteidzīgus lēmumus emociju iespaidā.
Raidījums “Vienkārši par investīcijām ar “Swedbank”” tapis ar AS “Swedbank” finansiālu atbalstu. Par raidījuma saturu atbild AS “Radio SWH”.